Как расходы по медицинскому страхованию связаны между собой?
Как сочетаются premium, deductible, copay, coinsurance и лимиты собственных расходов.
Расходы по медицинскому страхованию легче понять, если рассматривать их как части одной системы. В этом модуле разбираются основные термины участия в расходах и показано, как они могут работать вместе, на простом вымышленном примере.
Пять терминов, которые нужно знать
В большинстве планов медицинского страхования используется несколько видов расходов. Каждый из них работает немного по-своему:
- Premium — страховая премия / плата за покрытие: сумма, которую платят, чтобы сохранять медицинское покрытие действующим, часто ежемесячно. Подробнее о premium.
- Deductible — сумма расходов до применения соответствующего покрытия: сумма, которую вам может понадобиться заплатить за определённые покрываемые услуги, прежде чем план начнёт оплачивать свою долю за эти услуги. Подробнее о deductible.
- Copay — фиксированная доплата, которая может применяться к определённым покрываемым услугам, например к визиту к врачу или рецепту.
- Coinsurance — процентное участие в расходах: процент от разрешённой стоимости покрываемой услуги, который вы можете платить. Подробнее о copay и coinsurance.
- Out-of-pocket maximum — максимальный лимит применимых собственных расходов: годовой лимит применимого участия в расходах за покрываемые услуги в сети плана. Подробнее об out-of-pocket maximum.
Два вида расходов: сохранение покрытия и получение помощи
Полезно разделить расходы на две группы:
- Стоимость наличия покрытия — premium. Его обычно платят независимо от того, пользуетесь ли вы медицинской помощью.
- Стоимость получения помощи — deductible, copay и coinsurance. Их часто называют участием в расходах (cost-sharing), потому что вы и план делите стоимость покрываемых услуг.
Если смотреть только на одну цифру, например на premium, можно не увидеть полной картины того, сколько медицинское покрытие может стоить за год.
Как они могут работать по порядку
Во многих планах типичная последовательность для покрываемых услуг выглядит так:
- Вы платите premium, чтобы сохранять покрытие действующим.
- За услуги, на которые распространяется deductible, вы можете платить allowed amount, пока deductible не будет достигнут.
- После достижения deductible вы можете платить copay или coinsurance, а план оплачивает оставшуюся часть allowed amount.
- Если ваше применимое участие в расходах достигает out-of-pocket maximum, план, как правило, оплачивает 100% покрываемых услуг в сети плана до конца планового года.
Пример из жизни: как расходы Анны связаны между собой (вымышленный пример)
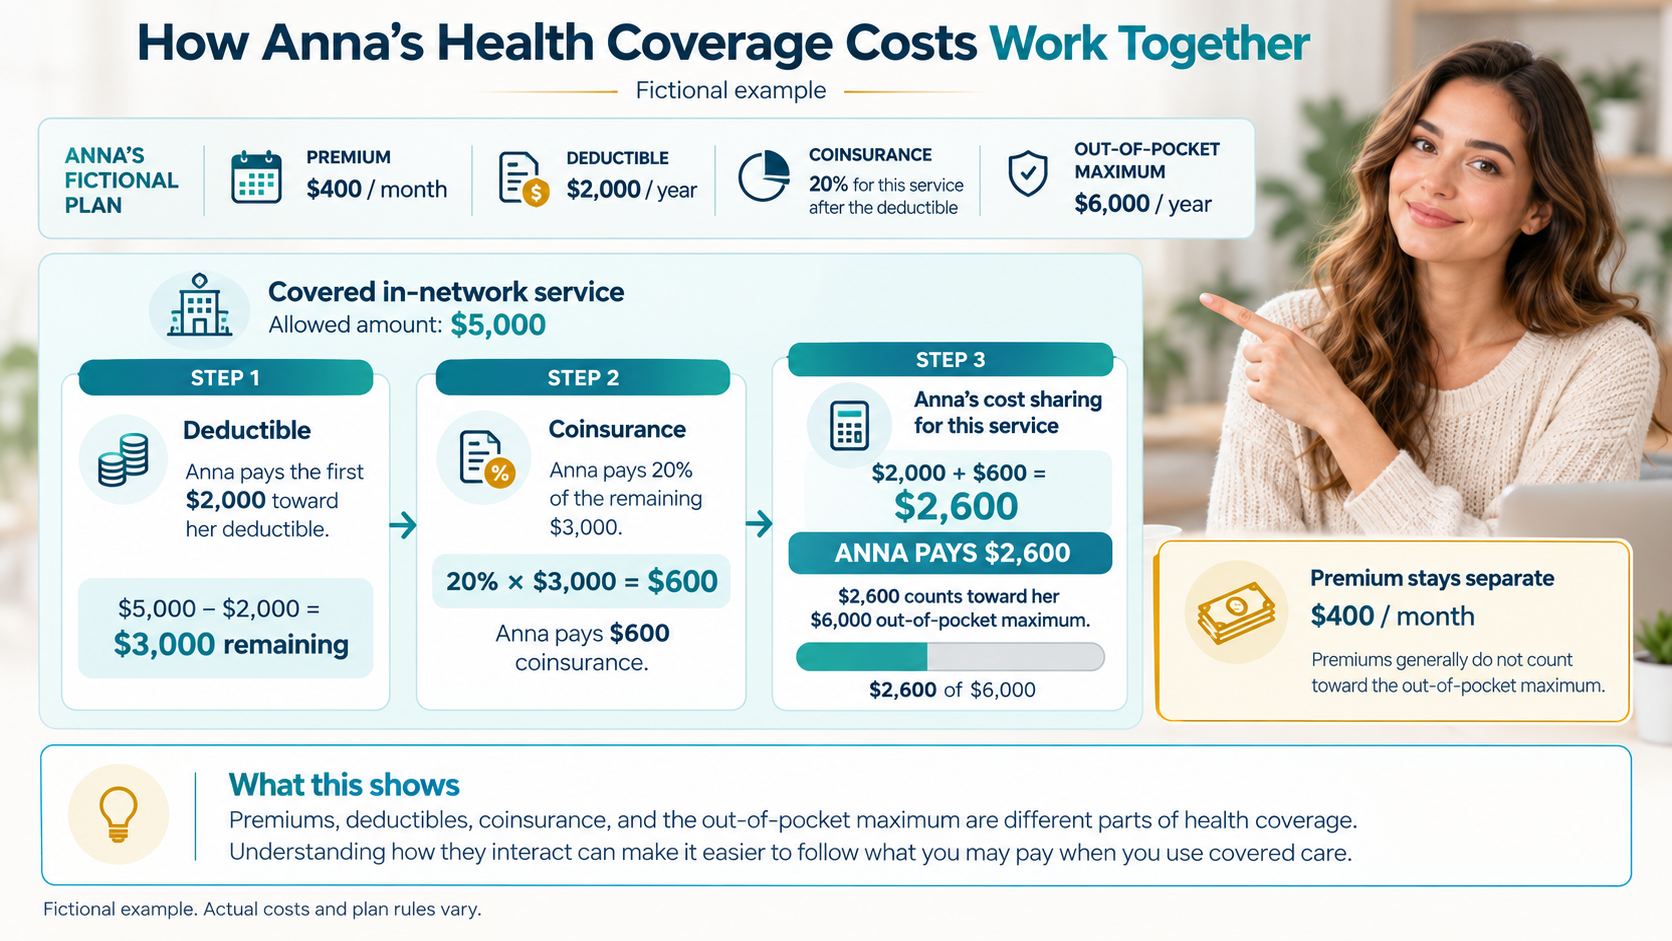
У Анны вымышленный план медицинского страхования со следующими условиями:
- Ежемесячный premium $400
- Годовой deductible $2,000
- Coinsurance 20% за эту покрываемую услугу после deductible
- Годовой out-of-pocket maximum $6,000
Анна получает покрываемую амбулаторную услугу в сети плана с allowed amount $5,000. В этом вымышленном примере она ещё ничего не заплатила в счёт deductible в этом году.
Шаг 1 — Deductible
Анна платит первые $2,000 в счёт deductible.
Шаг 2 — Coinsurance
Остаётся $3,000 от allowed amount. Её coinsurance 20% составляет:
20% × $3,000 = $600
Шаг 3 — участие Анны в расходах за эту услугу
$2,000 + $600 = $2,600
Эти $2,600 засчитываются в out-of-pocket maximum $6,000 её вымышленного плана.
Её ежемесячный premium $400 оплачивается отдельно и, как правило, не засчитывается в out-of-pocket maximum.
Что это показывает: premium, deductible, coinsurance и out-of-pocket maximum — это разные части медицинского покрытия. Понимание того, как они взаимодействуют, может помочь разобраться, сколько вы можете заплатить, когда пользуетесь покрываемой помощью.
Главное
- Premium — это плата за наличие покрытия; deductible, copay и coinsurance — расходы на получение помощи.
- Термины участия в расходах часто действуют последовательно, но порядок и применимость зависят от правил плана.
- Одна цифра сама по себе может не показать полную годовую стоимость.
- Всегда проверяйте подробности в документах вашего конкретного плана.
Только образовательная информация. Примеры вымышлены и не описывают какую-либо реальную страховую компанию или план. Условия и требования планов медицинского страхования различаются — всегда проверяйте информацию по официальным документам вашего плана. Прочитать отказ от ответственности.