¿Cómo se relacionan entre sí los costos de la cobertura médica?
Cómo encajan las primas, los deducibles, los copagos, el coseguro y los límites de gastos de bolsillo.
Los costos de la cobertura médica son más fáciles de entender cuando se ven como partes de un mismo sistema. Este módulo repasa los principales términos de costos compartidos y muestra cómo pueden funcionar juntos en un ejemplo ficticio sencillo.
Los cinco términos que debe conocer
La mayoría de los planes médicos usan varios tipos de costos. Cada uno funciona de forma un poco diferente:
- Prima (premium): la cantidad que se paga para mantener activa la cobertura médica, a menudo mensualmente. Más información sobre las primas.
- Deducible (deductible): una cantidad que usted puede tener que pagar por ciertos servicios cubiertos antes de que el plan comience a pagar su parte de esos servicios. Más información sobre los deducibles.
- Copago (copay): una cantidad fija que puede aplicarse a ciertos servicios cubiertos, como una consulta o un medicamento recetado.
- Coseguro (coinsurance): un porcentaje del costo permitido de un servicio cubierto que usted puede pagar. Más información sobre los copagos y el coseguro.
- Máximo de gastos de bolsillo (out-of-pocket maximum): un límite anual de los costos compartidos aplicables por servicios cubiertos dentro de la red. Más información sobre los máximos de gastos de bolsillo.
Dos tipos de costos: mantener la cobertura vs. usar la atención médica
Puede ser útil separar los costos en dos grupos:
- El costo de tener cobertura: la prima. Generalmente se paga use o no use atención médica.
- El costo de usar la atención médica: deducibles, copagos y coseguro. A menudo se les llama costos compartidos (cost-sharing), porque usted y el plan comparten el costo de los servicios cubiertos.
Fijarse en una sola cifra, como la prima, puede no mostrar el panorama completo de lo que podría costar la cobertura médica en un año.
Cómo pueden funcionar en orden
En muchos planes, una secuencia típica para los servicios cubiertos es la siguiente:
- Usted paga la prima para mantener activa la cobertura.
- Por los servicios sujetos al deducible, usted puede pagar la cantidad permitida hasta alcanzar el deducible.
- Una vez alcanzado el deducible, usted puede pagar copagos o coseguro mientras el plan paga el resto de la cantidad permitida.
- Si sus costos compartidos aplicables alcanzan el máximo de gastos de bolsillo, el plan generalmente paga el 100% de los servicios cubiertos dentro de la red durante el resto del año del plan.
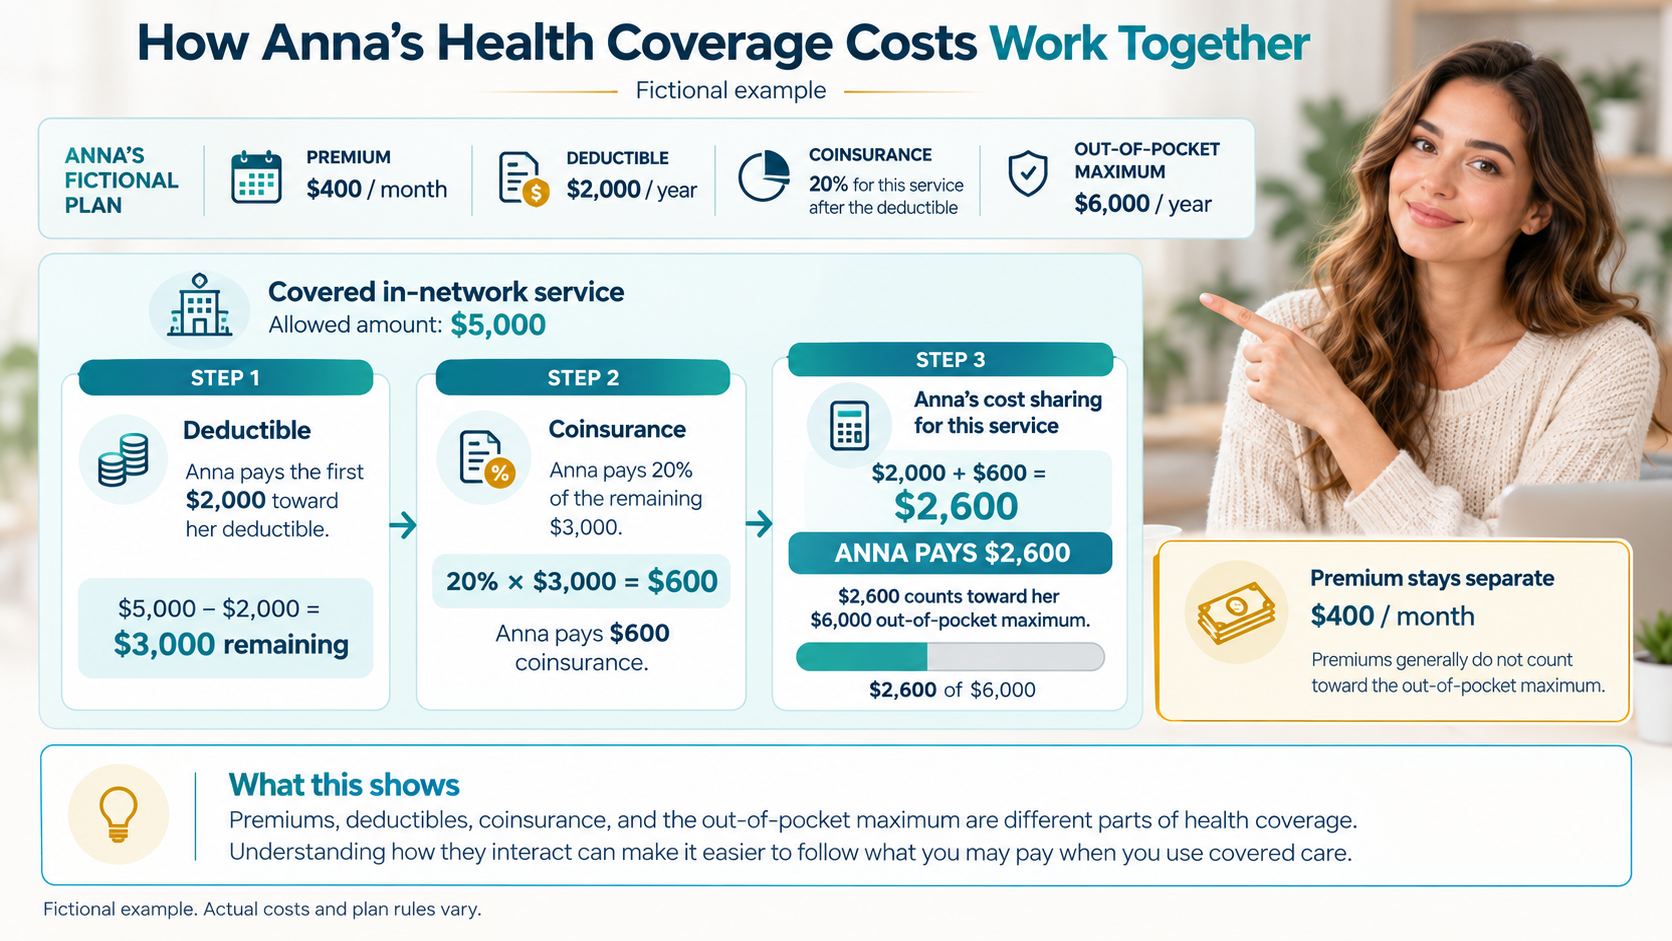
Ejemplo de la vida real: cómo se relacionan los costos de Anna (ejemplo ficticio)
Anna tiene un plan médico ficticio con:
- Prima mensual de $400
- Deducible anual de $2,000
- Coseguro del 20% para este servicio cubierto después del deducible
- Máximo anual de gastos de bolsillo de $6,000
Anna recibe un servicio ambulatorio cubierto dentro de la red con una cantidad permitida de $5,000. En este ejemplo ficticio, todavía no ha pagado nada para su deducible del año.
Paso 1 – Deducible
Anna paga los primeros $2,000 para su deducible.
Paso 2 – Coseguro
Quedan $3,000 de la cantidad permitida. Su coseguro del 20% es:
20% × $3,000 = $600
Paso 3 – Los costos compartidos de Anna por este servicio
$2,000 + $600 = $2,600
Los $2,600 cuentan para el máximo de gastos de bolsillo de $6,000 de su plan ficticio.
Su prima mensual de $400 es aparte y generalmente no cuenta para el máximo de gastos de bolsillo.
Lo que esto muestra: Las primas, los deducibles, el coseguro y el máximo de gastos de bolsillo son partes distintas de la cobertura médica. Entender cómo se relacionan puede facilitar seguir lo que usted podría pagar cuando usa atención cubierta.
Puntos clave
- Las primas pagan por tener cobertura; los deducibles, los copagos y el coseguro son costos de usar la atención médica.
- Los términos de costos compartidos a menudo funcionan en secuencia, pero el orden y la aplicación dependen de las reglas del plan.
- Fijarse en una sola cifra puede no mostrar el costo anual completo.
- Verifique siempre los detalles en los documentos de su plan específico.
Solo información educativa. Los ejemplos son ficticios y no describen ninguna aseguradora ni plan reales. Los términos y requisitos de los planes médicos varían; verifique siempre la información en los documentos oficiales de su plan. Lea el aviso legal.