Як витрати на медичне страхування пов’язані між собою?
Як поєднуються premium, deductible, copay, coinsurance та ліміти власних витрат.
Витрати на медичне страхування легше зрозуміти, якщо бачити їх як частини однієї системи. У цьому модулі розглядаються основні терміни спільної оплати витрат і показано, як вони можуть працювати разом, на простому вигаданому прикладі.
П’ять термінів, які варто знати
Більшість планів медичного страхування передбачають кілька видів витрат. Кожен із них працює дещо по-різному:
- Premium — страхова премія / плата за покриття: сума, яку сплачують, щоб медичне покриття залишалося чинним, часто щомісяця. Докладніше про premium.
- Deductible — сума витрат до застосування відповідного покриття: сума, яку вам, можливо, потрібно сплатити за певні покриті послуги, перш ніж план почне сплачувати свою частку за ці послуги. Докладніше про deductible.
- Copay — фіксована доплата: фіксована сума, яка може застосовуватися до певних покритих послуг, наприклад до візиту до лікаря чи ліків за рецептом.
- Coinsurance — відсоткова участь у витратах: відсоток від дозволеної вартості покритої послуги, який ви, можливо, сплачуєте. Докладніше про copay і coinsurance.
- Out-of-pocket maximum — максимальний ліміт застосовних власних витрат: річний ліміт застосовної спільної оплати за покриті послуги в мережі плану. Докладніше про out-of-pocket maximum.
Два види витрат: збереження покриття та отримання медичної допомоги
Корисно розділити витрати на дві групи:
- Вартість наявності покриття — premium. Його зазвичай сплачують незалежно від того, чи користуєтеся ви медичною допомогою.
- Вартість отримання медичної допомоги — deductible, copay та coinsurance. Їх часто називають спільною оплатою витрат (cost-sharing), бо ви і план спільно оплачуєте вартість покритих послуг.
Якщо дивитися лише на одне число, наприклад на premium, можна не побачити повної картини того, скільки медичне покриття може коштувати протягом року.
Як вони можуть працювати по черзі
У багатьох планах типова послідовність для покритих послуг виглядає так:
- Ви сплачуєте premium, щоб покриття залишалося чинним.
- За послуги, на які поширюється deductible, ви, можливо, сплачуватимете дозволену планом суму, доки deductible не буде виконано.
- Після виконання deductible ви, можливо, сплачуватимете copay або coinsurance, а план оплачуватиме решту дозволеної суми.
- Якщо ваша застосовна спільна оплата досягає out-of-pocket maximum, план, як правило, оплачує 100% покритих послуг у мережі плану до кінця року плану.
Приклад із життя: як поєднуються витрати Анни (вигаданий приклад)
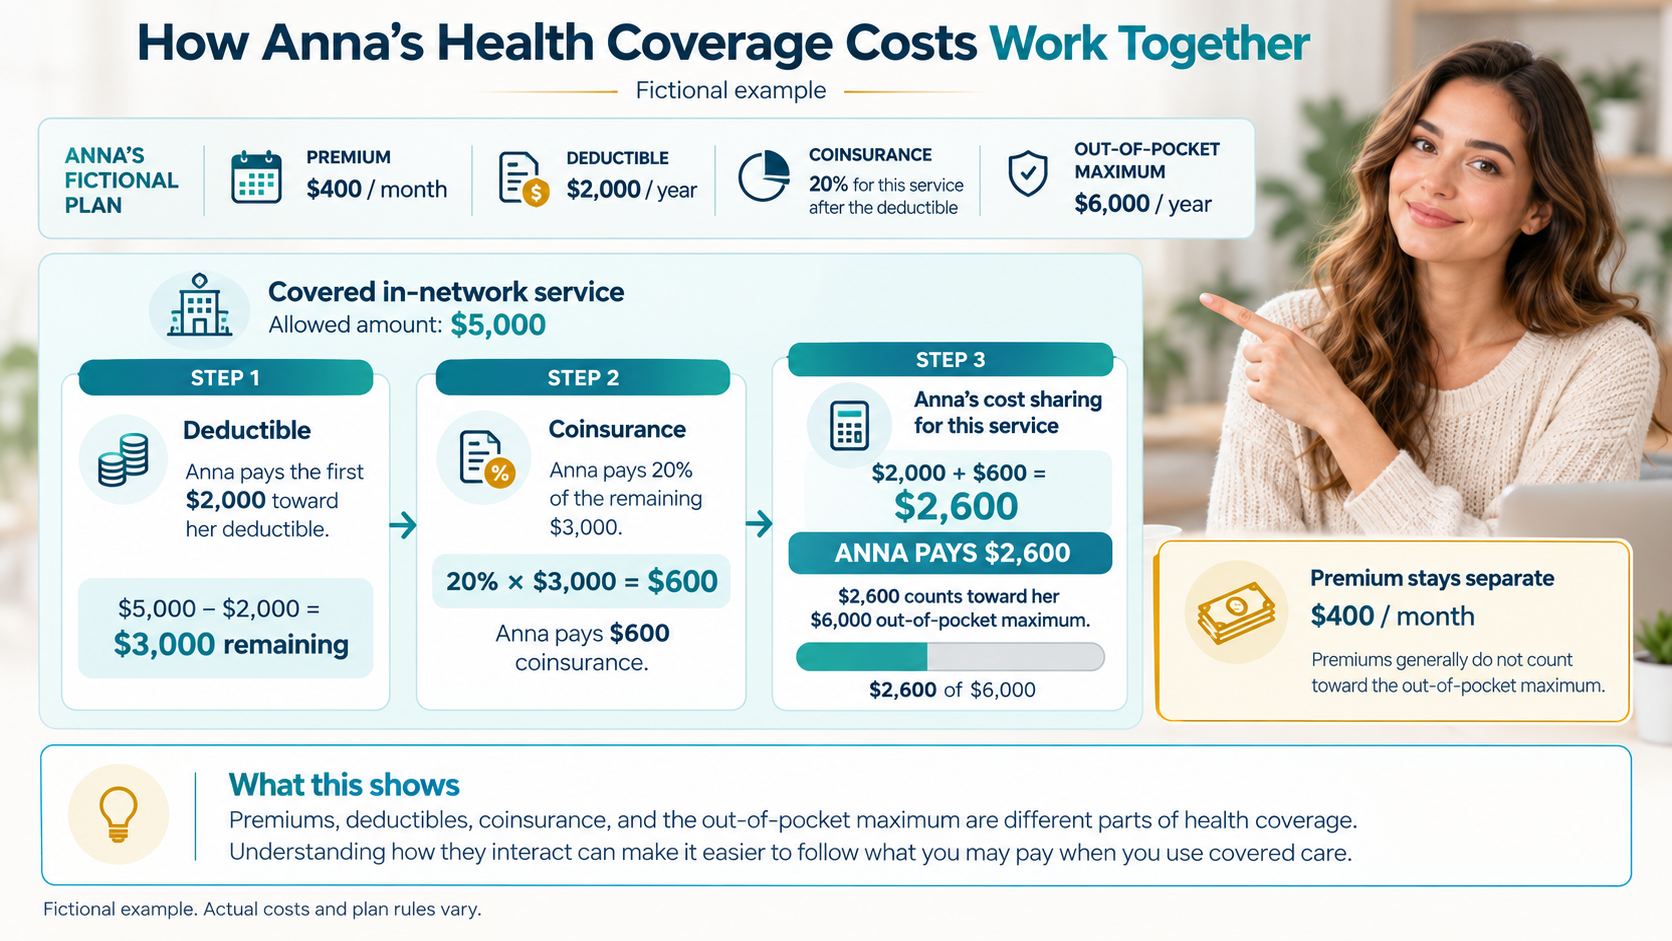
Анна має вигаданий план медичного страхування з такими умовами:
- Щомісячний premium — $400
- Річний deductible — $2,000
- Coinsurance 20% за цю покриту послугу після виконання deductible
- Річний out-of-pocket maximum — $6,000
Анна отримує покриту амбулаторну послугу в мережі плану з дозволеною сумою $5,000. У цьому вигаданому прикладі вона ще нічого не сплатила в рахунок свого deductible за цей рік.
Крок 1 — Deductible
Анна сплачує перші $2,000 у рахунок свого deductible.
Крок 2 — Coinsurance
Від дозволеної суми залишається $3,000. Її coinsurance у розмірі 20% становить:
20% × $3,000 = $600
Крок 3 — спільна оплата Анни за цю послугу
$2,000 + $600 = $2,600
Ці $2,600 зараховуються до out-of-pocket maximum її вигаданого плану в розмірі $6,000.
Її щомісячний premium у розмірі $400 сплачується окремо й, як правило, не зараховується до out-of-pocket maximum.
Що це показує: premium, deductible, coinsurance та out-of-pocket maximum — це різні складові медичного покриття. Розуміння того, як вони взаємодіють, допомагає легше зорієнтуватися, скільки ви можете заплатити, коли користуєтеся покритою медичною допомогою.
Головне
- Premium — це плата за наявність покриття; deductible, copay та coinsurance — витрати на отримання медичної допомоги.
- Умови спільної оплати часто діють послідовно, але порядок і застосовність залежать від правил плану.
- Одне число саме по собі може не показати повних річних витрат.
- Завжди перевіряйте подробиці в документах свого конкретного плану.
Лише освітня інформація. Приклади вигадані й не описують жодного реального страховика чи плану. Умови та вимоги планів медичного страхування відрізняються — завжди перевіряйте інформацію за офіційними документами свого плану. Прочитати відмову від відповідальності.