HMO vs. PPO vs. EPO
Diferencias generales entre los tipos de planes comunes.
HMO, PPO y EPO son nombres comunes de tipos de planes médicos. Cada tipo suele manejar las redes y las remisiones de forma diferente. Este módulo trata solo las diferencias generales; las reglas específicas de cada plan varían.
Los tres tipos de planes de un vistazo
- HMO (Health Maintenance Organization, organización para el mantenimiento de la salud): generalmente se centra en la atención dentro de la red y a menudo usa un proveedor de atención primaria para coordinar la atención.
- PPO (Preferred Provider Organization, organización de proveedores preferidos): generalmente ofrece más flexibilidad para usar proveedores fuera de la red, a menudo con un costo más alto.
- EPO (Exclusive Provider Organization, organización de proveedores exclusivos): generalmente cubre solo la atención dentro de la red, salvo en ciertas situaciones, como las emergencias. Las reglas sobre remisiones varían según el plan.
Diferencias generales
| Característica | HMO | PPO | EPO |
|---|---|---|---|
| Flexibilidad de la red | Por lo general, solo dentro de la red | Por lo general, dentro y fuera de la red | Por lo general, solo dentro de la red |
| Referidos a especialistas | A menudo se requieren | Por lo general, no se requieren | Varía según el plan |
| Atención fuera de la red | Por lo general, no está cubierta, excepto en emergencias | A menudo está cubierta con mayor costo compartido | Por lo general, no está cubierta, excepto en emergencias |
Estos son patrones generales. Las reglas específicas de cada plan varían.
Ningún tipo de plan es automáticamente “mejor”
Cada tipo implica ventajas y desventajas entre flexibilidad, coordinación de la atención y costos. Las características que más importan dependen de la situación de cada persona. La decisión sigue siendo suya.
Ejemplo de la vida real: Ver a un especialista con distintos tipos de plan (ejemplo ficticio)
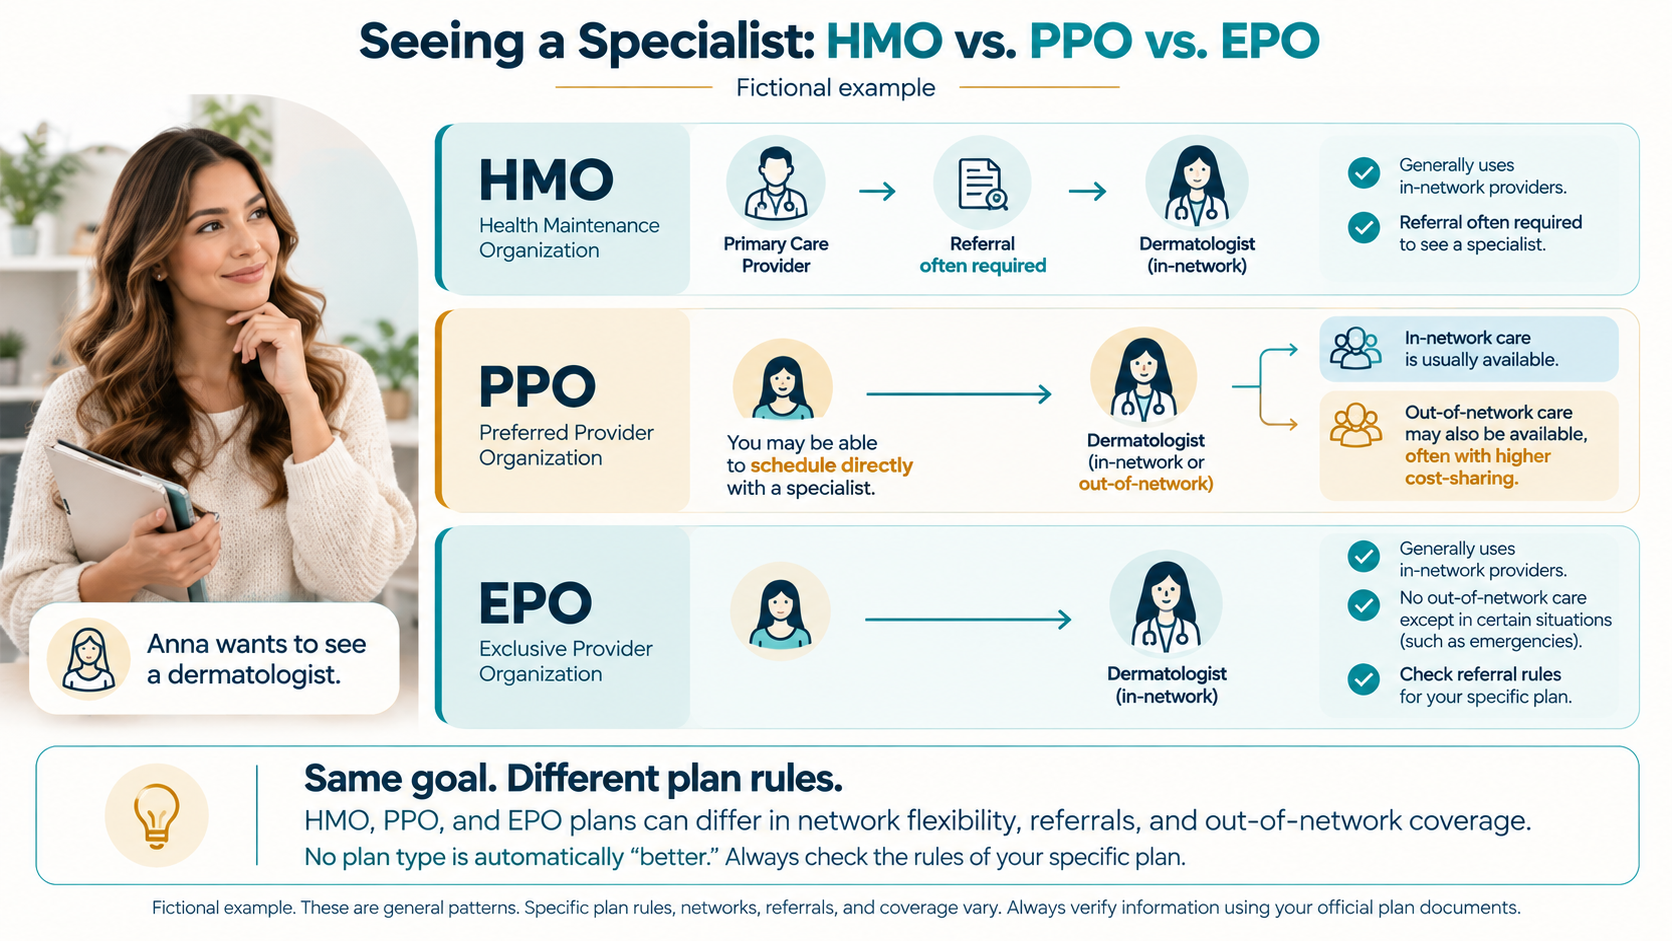
Anna quiere ver a un dermatólogo. Con un HMO ficticio, es posible que primero necesite un referido de su proveedor de atención primaria. Con un PPO ficticio, es posible que pueda programar la cita directamente, y un dermatólogo fuera de la red podría estar cubierto con mayor costo compartido. Con un EPO ficticio, por lo general tendría que elegir un dermatólogo dentro de la red, y revisaría las reglas de referidos de su plan.
Puntos clave
- Los HMO, PPO y EPO suelen diferir en la flexibilidad de la red, los referidos y las reglas para la atención fuera de la red.
- Ningún tipo de plan es automáticamente mejor; cada uno implica ventajas y desventajas.
- Las reglas específicas de cada plan varían; siempre revise los documentos del plan.
Solo información educativa. Los ejemplos son ficticios y no describen ninguna aseguradora ni plan reales. Los términos y requisitos de los planes médicos varían; verifique siempre la información en los documentos oficiales de su plan. Lea el aviso legal.